
Atjaunots 28. septembris 2026
Kā noformēt pamatlīdzekļu vērtības samazinājumu vai palielinājumu?
Pamatlīdzekļu vērtību var mainīt ar pārvērtēšanas ierakstu, kas ietekmē turpmāko nolietojuma aprēķinu. Šajā rakstā aprakstīti pārvērtēšanas kartītes lauki un tas, kā pārvērtēšana ietekmē nolietojuma procentu un kalpošanas laiku.
Kā izveidot pārvērtēšanas ierakstu
Izvēlieties moduli Pamatlīdzekļi > Reģistri > Pamatlīdzekļu pārvērtēšana > Veidot – Jaunu pamatlīdzekļa pārvērtēšanu.
Atveras jauna pamatlīdzekļu pārvērtēšanas kartīte.

Numurs – saglabājot kartīti, sistēma automātiski ievietos nākamo pieejamo numuru no iestatījuma Numuru sērijas – pamatl. pārvērtēšanas.
Datums – parasti tam jābūt vienādam ar “Sākuma datumu 1”.
Pamatlīdzeklis – ar taustiņu Ctrl+N (Windows un Linux) vai ⌘+N (Mac) kombināciju atveriet sarakstu un izvēlieties pareizo inventāra numuru no Pamatlīdzekļu reģistra saraksta.
Apraksts – izvēloties inventāra numuru, automātiski parādās pamatlīdzekļu apraksts.
Lik. kods – šis lauks tiek izmantots tikai tādas pārvērtēšanas gadījumā, kas tiek veikta ar apkopes funkciju Sastādīt pārvērtēšanu. Tad tiek ievadīts Oficiālais kods no Pārvērtēšanas faktora, kuru izmanto apkopes funkcija.
Sāk.datums 1 / Sāk.datums 2
Sāk.datums 1 / Sāk.datums 2 – norādiet datumu, kurā jāsāk amortizācijas aprēķins atbilstoši dotajai pārvērtēšanas ieraksta specifikācijai. Katrai nolietojuma metodei var norādīt atsevišķu sākuma datumu.
Piemēram, pamatlīdzekļi tika iegādāti 01.01.2020. Tika ievadītas divas Pārvērtēšanas kartes ar Sākuma datumiem 1.1.2021. un 1.7.2021. Par 2020. gadu nolietojuma aprēķins tiek veikts atbilstoši Pamatlīdzekļu kartei. Par 2021. gada pirmajiem sešiem mēnešiem – saskaņā ar pirmo Pārvērtēšanas karti, par 2021. gada otro pusi – saskaņā ar otro Pārvērtēšanas karti.
Pārvērtēšanas aprēķins netiek veikts gadījumā, ja Sākuma datums nav noteikts vispār.
Nol.metode 1 / Nol.metode 2
Nol.metode 1 / Nol.metode 2 – ar taustiņu kombināciju Ctrl+Enter (Windows un Linux) vai ⌘+N (Mac) pievienojiet piemērotu nolietojuma metodi, kas tiks izmantota no norādītā sākuma datuma.
Ja nolietojuma metodes mainīt nevēlaties, varat šos laukus neaizpildīt. Tas nozīmē, ka nolietojuma aprēķins turpinās izmantot iepriekšējās pārvērtēšanas nolietojuma metodi vai, ja tāds ieraksts neeksistē, pamatlīdzekļa kartītē norādīto metodi.
Sāk.vērt. 1 / Sāk.vērt. 2
Sāk.vērt. 1 / Sāk.vērt. 2 – ievadiet jaunu nolietojuma aprēķina bāzes vērtību, t.i., Pamatlīdzekļu vērtību, uz kuras pamata tiek veikts nolietojuma aprēķins.
Piemērs 1, ja datora pamatlīdzekļa kartītē norādītā vērtība ir 950 EUR, bet summa remonta dēļ palielinājās par 150 EUR, tad 1100 EUR ir summa, kuru jānorāda laukā “Sāk.vērt.1”.

Ja šeit nekāda vērtība nav ievadīta, tad amortizācijas aprēķins tiek veikts, pamatojoties uz pamatlīdzekļu iegādes vērtību, kas norādīta pamatlīdzekļu kartes sadaļā “Iegāde”.
Piemērs 2, ja pamatlīdzeklim tiek mainīta tikai nolietojuma metode, no 35% uz 33%, tad laukā “Sāk.vērt.1” jānorāda pamatlīdzekļa Iegādes vērtību.

Ja nolietojuma aprēķināšanai vairs nevēlaties izmantot pārvērtēšanu, šeit ievadiet nulli (vai atzīmējiet izvēles rūtiņu “Nerēķināt nolietojumu”).
Ja pamatlīdzekļu kartītes sadaļā “Īpašnieks” norādītais daudzums ir lielāks par viens, šajā laukā jānorāda summu par vienību, nevis kopējā vērtības kopsumma.
NB! Pamatlīdzekļu Pārvērtēšanas karte automātiski neizveido finanšu ierakstu. Pārvērtēšanas kartes rezultāts ietekmē tikai Pamatlīdzekļu moduļa atskaites. Finanšu moduļa atskaitēm vērtības izmaiņas ir jāveic manuāli ar ienākošo rēķinu vai finanšu ierakstu.
Pamatlīdzekļu pārvērtēšana un nolietojuma % pārrēķins
Pārvērtējot pamatlīdzekli, jaunā bāzes vērtība ietekmē arī to, cik ilgi aktīvs faktiski tiks nolietots, ja nolietojuma metode paliek nemainīga. Zemāk aprakstīta atšķirība starp iepriekšējo un pašreizējo programmas darbību un jauno izvēles rūtiņu, kas Latvijas un Lietuvas lokalizācijā automatizē % pārrēķinu.
Programmas darbība līdz versijai 8.5-2026-01-26-1368
Ja pārvērtēšanas ierakstā lauks “Nol.metode 1” atstāts tukšs, sistēma nemaina nolietojuma procentu: tā turpina rēķināt pēc iepriekš lietotās metodes likmes, bet jau jaunajai (pārvērtētajai) bāzes vērtībai. Tā kā % paliek nemainīgs, bet bāzes vērtība mainās, mainās arī faktiskais laiks, kurā aktīvs tiks pilnībā nolietots.
Piemērs. Pamatlīdzeklis: iegādes vērtība 50 000 EUR, nolietojuma metode: lineārā, 5% gadā (20 gadu kalpošanas laiks, 2 500 EUR gadā). Pēc 5 gadiem: uzkrātais nolietojums 12 500 EUR, atlikusī vērtība 37 500 EUR. Aktīvs pārvērtēts uz 55 000 EUR, lauks “Nol.metode 1” atstāts tukšs (turpina ar 5%). Jaunais ikgadējais nolietojums 55 000 x 5% = 2 750 EUR, tātad aktīvs nolietosies nedaudz vēlāk nekā sākotnēji plānotajos atlikušajos 15 gados.
Lai saglabātu tieši sākotnēji plānoto atlikušo kalpošanas laiku (šajā piemērā, 15 gadi), līdz šim lietotājam bija jāveic manuāli:
- Jāaprēķina jaunais % pēc formulas: % = (((jaunā vērtība – nolietojums līdz šim) / atlikušie gadi) / jaunā vērtība) x 100. Šajā piemērā: (((55 000 – 12 500) / 15) / 55 000) x 100 = 5,152%.
- Jāizveido jauna nolietojuma metode ar šo % (Pamatlīdzekļi > Reģistri > Nolietojuma metodes).
- Šī metode jāpiesaista pārvērtēšanas ieraksta laukā “Nol.metode 1”.
Šīs darbības bija jāatkārto katram atsevišķam pamatlīdzeklim. Uzņēmumiem ar lielu aktīvu skaitu (piemēram, līzinga vai autoparka portfeļiem) tas nozīmēja simtiem manuālu % aprēķinu un jaunu nolietojuma metožu izveidi katrā pārvērtēšanas reizē.
Programmas darbība sākot ar versiju 8.5-2026-01-26-1368 (tikai LV un LT)
Latvijas un Lietuvas lokalizācijā pārvērtēšanas ierakstā, cilnē “Dažādi”, ir pieejama jauna izvēles rūtiņa “Pielietot sākotnējo kalpošanas laiku”.
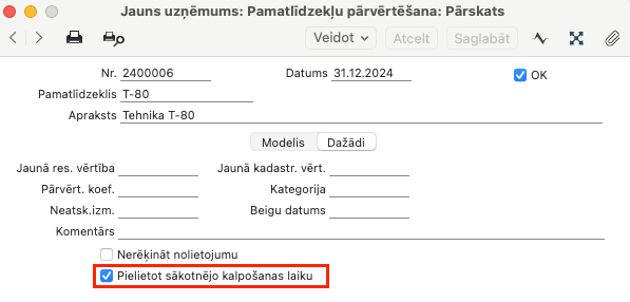
Ja rūtiņa atzīmēta:
- Lauks “Nol.metode 1” jāatstāj tukšs. Ja aizpildīts, sistēma neļauj saglabāt ierakstu un parāda brīdinājumu.
- Sistēma automātiski aprēķina jaunu nolietojuma %, lai aktīvs turpinātu dzēsties tieši tik ilgi, cik atlicis no sākotnējā kalpošanas laika, nevis turpinātu ar nemainīgu veco %.
- Pārrēķinātais % korekti atspoguļojas atskaitēs “Nolietojuma atskaite” un “Nolietojuma plāns”.
Piemērs (turpinot iepriekšējo piemēru). Tas pats pamatlīdzeklis: iegādes vērtība 50 000 EUR, lineārā metode 5% gadā, pēc 5 gadiem uzkrātais nolietojums 12 500 EUR, aktīvs pārvērtēts uz 55 000 EUR, atlikušais plānotais kalpošanas laiks, 15 gadi. Vienīgā atšķirība: pārvērtēšanas ierakstā lauks “Nol.metode 1” atstāts tukšs un cilnē “Dažādi” atzīmēta rūtiņa “Pielietot sākotnējo kalpošanas laiku”.
| Rādītājs | Iepriekš (līdz versijai 8.5-2026-01-26-1368) | Tagad (sākot ar versiju 8.5-2026-01-26-1368, LV/LT) |
|---|---|---|
| Lietotāja darbība | Aprēķina % manuāli, izveido jaunu nolietojuma metodi, piesaista to pārvērtēšanas ierakstā. | Cilnē “Dažādi” atzīmē rūtiņu “Pielietot sākotnējo kalpošanas laiku”. Lauks “Nol.metode 1” paliek tukšs. |
| Nolietojuma % | 5,152%, ievadīts manuāli | 5,152%, sistēma aprēķina automātiski |
| Nolietojums gadā | 42 500 / 15 = 2 833,33 EUR | 2 833,33 EUR (tas pats rezultāts) |
Svarīgi. Ja rūtiņa nav atzīmēta, sistēma turpina strādāt pēc iepriekšējās loģikas. Izmaiņas neietekmē esošos ierakstus, kuros rūtiņa nav lietota.
Jūs varētu interesēt arī šie raksti:
Pamatlīdzekļu norakstīšanas ievadīšana